La facturación electrónica ha transformado progresivamente la manera en que empresas y autónomos documentan sus operaciones comerciales, organizan su contabilidad y mantienen sus relaciones con clientes y proveedores. Durante décadas, emitir una factura significaba preparar un documento en papel, entregarlo personalmente o enviarlo por correo postal y conservar una copia física para justificar la operación. Posteriormente, la incorporación de ordenadores, programas de gestión y herramientas digitales permitió agilizar estos procesos hasta llegar a sistemas capaces de generar, transmitir y procesar facturas electrónicas de manera estructurada.
Sin embargo, ¿Qué hubiera pasado si la facturación electrónica nunca se hubiera desarrollado? ¿Cómo funcionarían las empresas si todavía dependieran principalmente de documentos impresos, archivos físicos y procedimientos manuales para registrar sus ventas y gastos? Las consecuencias serían mucho más importantes de lo que puede parecer inicialmente. La facturación constituye una parte fundamental de cualquier actividad económica, desde un pequeño autónomo que presta servicios a unos pocos clientes hasta una multinacional que gestiona miles de operaciones cada día.
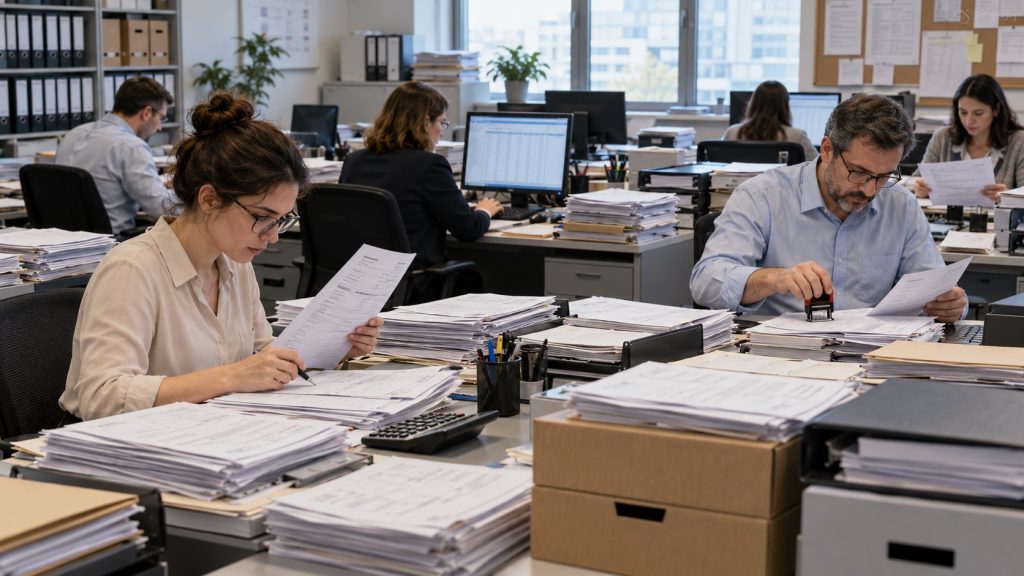
Sin un software de facturación electrónica para pymes, una gran cantidad de recursos seguiría destinada a imprimir documentos, enviarlos, comprobar su recepción, introducir datos manualmente y organizar archivos administrativos. Además, las relaciones comerciales internacionales podrían resultar más lentas y complicadas, especialmente cuando las empresas necesitaran intercambiar grandes volúmenes de documentación. La ausencia de estos sistemas también condicionaría el trabajo de asesorías, departamentos contables y administraciones públicas, obligados a mantener procedimientos menos automatizados.
No obstante, este escenario no supondría necesariamente la desaparición de toda forma de digitalización, ya que podrían seguir existiendo programas informáticos de contabilidad, programa para hacer nóminas, documentos PDF y comunicaciones por correo electrónico. La diferencia fundamental estaría en la ausencia de sistemas electrónicos normalizados que permitan transmitir y procesar facturas con garantías de autenticidad, integridad y trazabilidad. Imaginar esta realidad alternativa permite comprender hasta qué punto una herramienta administrativa aparentemente sencilla ha contribuido a modificar la organización empresarial, reducir tareas repetitivas y facilitar el intercambio de información económica en un mercado cada vez más conectado.
Una gestión administrativa más lenta y costosa para las empresas
Si la facturación electrónica nunca hubiera existido, las empresas tendrían que dedicar una cantidad considerablemente mayor de tiempo a sus obligaciones administrativas. Cada operación comercial exigiría generar un documento, comprobar sus datos, enviarlo al destinatario y conservarlo de manera organizada. En los negocios con pocas facturas mensuales, estas tareas podrían resultar relativamente manejables, aunque continuarían representando una carga adicional. Sin embargo, las dificultades crecerían enormemente en empresas con cientos o miles de clientes y proveedores. Los departamentos administrativos necesitarían más trabajadores para registrar operaciones, revisar documentos y resolver incidencias relacionadas con errores de transcripción, duplicidades o facturas extraviadas. Además, el almacenamiento físico seguiría teniendo un peso importante en la organización empresarial. Archivadores, carpetas y espacios destinados a conservar documentación formarían parte habitual de las oficinas. Incluso cuando se utilizasen programas contables, introducir información desde documentos recibidos por canales tradicionales consumiría numerosos recursos. Esta dependencia de procesos manuales también aumentaría las posibilidades de equivocaciones, especialmente al trabajar con importes, fechas, conceptos o datos fiscales. Una factura emitida incorrectamente podría necesitar su anulación o rectificación mediante procedimientos más lentos, mientras que localizar una operación antigua exigiría consultar archivos o bases de datos alimentadas manualmente. Todo ello reduciría la eficiencia administrativa y obligaría a destinar recursos a actividades que actualmente pueden automatizarse en mayor o menor medida.
Las pequeñas empresas y los autónomos también sufrirían estas limitaciones, aunque sus consecuencias serían diferentes. Para un profesional independiente, dedicar varias horas semanales a organizar facturas supone disponer de menos tiempo para atender clientes, desarrollar nuevos servicios o buscar oportunidades comerciales. Sin facturación electrónica, muchas tareas seguirían realizándose mediante plantillas, documentos impresos y registros manuales, incrementando la dependencia de gestorías y asesorías externas. Los costes asociados al papel, la impresión, los envíos y la conservación documental también serían superiores. En algunos sectores, especialmente aquellos relacionados con servicios digitales o trabajos a distancia, resultaría contradictorio poder desarrollar toda la actividad por internet y tener que recurrir a procedimientos administrativos menos ágiles para justificar cada operación. Las empresas podrían compensar parte de estas dificultades mediante programas de gestión, escaneado de documentos y comunicaciones electrónicas convencionales, pero seguirían encontrando obstáculos para automatizar completamente el ciclo de facturación. En consecuencia, la economía mantendría una estructura administrativa más pesada, donde una parte significativa del esfuerzo empresarial estaría destinada a demostrar documentalmente operaciones que ya se habrían realizado, en lugar de concentrarse en actividades capaces de generar nuevos ingresos.
Las relaciones comerciales y los pagos serían menos ágiles
La ausencia de facturación electrónica también habría condicionado la forma en que empresas y autónomos se relacionan comercialmente. Actualmente, los sistemas electrónicos permiten transmitir documentos con rapidez y, cuando existe integración entre plataformas, incorporar automáticamente determinados datos a los procesos administrativos del receptor. Sin este desarrollo, muchas operaciones dependerían de envíos convencionales, comprobaciones manuales y procedimientos internos menos coordinados. Una empresa que contratara servicios a proveedores situados en diferentes ciudades o países tendría mayores dificultades para centralizar la información. Cada proveedor podría utilizar sus propios formatos y métodos de entrega, obligando al departamento contable a adaptar y revisar los documentos recibidos. Además, la posibilidad de consultar electrónicamente el estado de una factura o verificar que ha llegado correctamente al destinatario sería mucho más limitada. Esto provocaría un incremento de consultas, llamadas y correos destinados simplemente a comprobar si una operación se ha registrado correctamente. Las incidencias administrativas serían más habituales y podrían generar conflictos innecesarios entre empresas que, en realidad, hubieran cumplido sus compromisos comerciales. Los negocios con mayor volumen de transacciones tendrían que establecer procedimientos complejos para controlar entradas, salidas y vencimientos, especialmente cuando trabajaran con numerosos proveedores internacionales.
Uno de los efectos más relevantes podría encontrarse en los plazos de pago. La facturación electrónica no garantiza por sí sola que una empresa cobre puntualmente, pero facilita determinados procesos de recepción, validación y seguimiento documental. Sin ella, los errores administrativos podrían retrasar la aprobación de facturas y, por tanto, el inicio de los procedimientos internos necesarios para ordenar pagos. Esta situación afectaría especialmente a pequeños proveedores y autónomos, cuya estabilidad financiera puede depender de recibir sus ingresos dentro de los plazos acordados. También complicaría el seguimiento de facturas pendientes y la identificación de posibles discrepancias entre las partes. Una empresa podría afirmar que no ha recibido correctamente un documento, mientras que el proveedor tendría dificultades para acreditar cuándo y cómo se entregó. En las relaciones internacionales, estas situaciones serían todavía más problemáticas debido a las diferencias de idioma, moneda, regulación y organización administrativa. Probablemente surgirían servicios especializados en verificar entregas, transportar documentación y coordinar procesos de cobro, ocupando parte del espacio que actualmente corresponde a las plataformas digitales. La actividad comercial seguiría desarrollándose y los pagos electrónicos podrían existir con normalidad, pero la documentación que justifica esas operaciones avanzaría a un ritmo mucho menor. En definitiva, habría una separación más marcada entre la velocidad con la que puede realizarse una transacción y el tiempo necesario para completar correctamente todos sus procedimientos administrativos.
La contabilidad, el control fiscal y la transformación digital avanzarían de otra manera
Sin facturación electrónica, la evolución de la contabilidad empresarial también habría seguido un camino diferente. Los programas informáticos permitirían continuar registrando compras, ventas, gastos e ingresos, pero la integración automática de documentos sería mucho más limitada. Los contables y asesores fiscales tendrían que dedicar una parte mayor de su jornada a introducir datos, revisar comprobantes y comprobar que la información coincide con las operaciones reales. En empresas pequeñas, este trabajo podría concentrarse en determinados momentos del mes o del trimestre, generando acumulaciones de tareas administrativas. Las grandes organizaciones, por su parte, necesitarían departamentos especializados en procesar documentos comerciales procedentes de diferentes fuentes. La conciliación de operaciones, el seguimiento de facturas y la preparación de información contable exigirían comprobaciones adicionales. Esta situación dificultaría disponer de datos económicos actualizados, especialmente cuando existieran retrasos en la recepción o registro de documentación. Algunas empresas seguirían tomando decisiones financieras basadas en información incompleta, porque conocer con precisión las facturas pendientes, los gastos acumulados o las obligaciones futuras dependería de registros manuales correctamente actualizados. Aunque los sistemas contables continuarían evolucionando, perderían una fuente importante de información estructurada que facilita la automatización de determinados procesos.
Las administraciones tributarias también encontrarían mayores dificultades para modernizar sus sistemas de información. La facturación electrónica puede contribuir a mejorar la trazabilidad documental y facilitar determinados controles, aunque su eficacia depende de las características concretas de cada sistema y de las obligaciones establecidas. Sin esta herramienta, la supervisión fiscal continuaría dependiendo en mayor medida de declaraciones periódicas, registros contables, comprobaciones documentales e inspecciones tradicionales. Eso no significa que el fraude fiscal aumentaría inevitablemente, porque las autoridades podrían desarrollar otros mecanismos de control, pero sí que determinadas tareas resultarían menos automatizables. La detección de errores y discrepancias exigiría más recursos humanos y procedimientos de revisión. Al mismo tiempo, la transformación digital de las empresas podría avanzar de manera desigual. Actividades como el comercio electrónico, la banca digital o la gestión de clientes continuarían desarrollándose, mientras que la documentación de las operaciones comerciales permanecería parcialmente anclada en prácticas anteriores. Esta desconexión generaría dificultades para integrar todos los procesos de gestión empresarial en una misma plataforma. Las asesorías, además, mantendrían un modelo de trabajo más centrado en recopilar y registrar documentación, en lugar de dedicar una proporción creciente de sus recursos al análisis económico, la planificación financiera y el asesoramiento empresarial. La falta de facturación electrónica no impediría el progreso tecnológico, pero sí limitaría uno de los vínculos más importantes entre la actividad comercial cotidiana y los sistemas digitales de administración y control.
Conclusiones de una economía digital con una administración mucho más tradicional
Imaginar qué hubiera pasado si no existiera la facturación electrónica para empresas y autónomos permite comprender que la transformación digital de la economía no depende únicamente de grandes innovaciones tecnológicas, plataformas de comercio electrónico o sistemas bancarios avanzados. También necesita herramientas administrativas que permitan registrar, transmitir y procesar información de forma rápida y organizada. Sin facturación electrónica, buena parte de la actividad empresarial continuaría funcionando mediante procedimientos manuales o soluciones informáticas menos integradas, generando mayores costes, retrasos administrativos y dificultades para coordinar operaciones entre clientes y proveedores.
Los autónomos dedicarían más tiempo a preparar y organizar documentos, mientras que las grandes empresas necesitarían estructuras administrativas más amplias para gestionar volúmenes elevados de facturas. Los departamentos contables tendrían menos oportunidades de automatizar determinadas tareas y las asesorías continuarían concentrando una parte importante de su trabajo en recopilar información y comprobar registros. Las relaciones comerciales internacionales también serían menos eficientes, especialmente cuando hubiera que intercambiar documentos entre organizaciones con procedimientos administrativos diferentes.
Desde el punto de vista fiscal, las administraciones tendrían que seguir desarrollando sistemas alternativos para supervisar las operaciones económicas, sin poder aprovechar plenamente las posibilidades que ofrece el intercambio estructurado de información. Sin embargo, este mundo alternativo no sería necesariamente una economía detenida en el pasado. Las transferencias bancarias, las tiendas digitales, los programas contables y otras herramientas tecnológicas podrían funcionar perfectamente, aunque encontrarían dificultades para conectarse con unos procesos de facturación menos evolucionados.
Precisamente ahí residiría la principal contradicción: las empresas podrían vender productos a través de internet, prestar servicios a clientes situados a miles de kilómetros y recibir pagos casi inmediatamente, pero necesitarían procedimientos mucho más lentos para documentar esas mismas operaciones. La ausencia de facturación electrónica demuestra que la modernización económica no consiste solamente en aumentar la velocidad de las transacciones, sino también en conseguir que toda la información administrativa pueda acompañarlas de manera eficiente. Sin este desarrollo, las empresas seguirían creciendo y adaptándose a nuevas tecnologías, pero soportarían una carga burocrática mayor que reduciría parte de los beneficios asociados a la digitalización. La facturación electrónica, por tanto, representa uno de esos avances que rara vez ocupan un lugar protagonista en la historia tecnológica, pero cuya influencia resulta fundamental para comprender el funcionamiento de las empresas contemporáneas.